Споры в гражданском браке о ипотеке

Осинцев Евгений Анатольевич
Директор юридического агентства "ДФ"
Юрист УрГЮА (2002 г.)
Магистр частного права РШЧП (2004 г.)
Аспирант РАНХиГС
Я более 15 лет профессионально занимаюсь спорами гражданском браке о ипотеке. Я эксперт в этой области и постоянно повышаю квалификацию.
Запишитесь ко мне на консультацию Юрист УрГЮА (2002 г.)
Магистр частного права РШЧП (2004 г.)
Аспирант РАНХиГС
Я более 15 лет профессионально занимаюсь спорами гражданском браке о ипотеке. Я эксперт в этой области и постоянно повышаю квалификацию.
Подтверждающие документы и компетенции


Стоимость услуг
-
от 15 000 ₽
Консультация граждан
Анализ вашей ситуации, документов и выработка стратегии защиты.
-
от 20 000 ₽
Консультация по коммерческим вопросам
По коммерческим, предпринимательским, экономическим вопросам и спорам
-
Индивидуально
Ведение судебного дела
Комплексное сопровождение и полное представление интересов в суде.
Я совершенно не против, если вы получите второе компетентное мнение. Но уверен, что скорее всего вы вернетесь ко мне.
— Евгений Анатольевич Осинцев
Прямая связь с юристом:
Видеокомментарий юриста
В агентство «ДФ» часто приходят люди со словами: «Евгений Анатольевич, мы прожили десять лет, вместе платили за ипотеку, я вложил туда все свои премии и наследство от бабушки. Мы были как настоящая семья! А теперь меня выставляют за дверь с одной сумкой вещей. Разве это справедливо?»
Мой ответ всегда один: справедливость в суде — это документ, а не ваши чувства.
Мой ответ всегда один: справедливость в суде — это документ, а не ваши чувства.
1. Вход: Ловушка «настоящей семьи»
Давайте сразу разберемся с терминами. То, что вы называете «гражданским браком», для закона — просто сожительство. Согласно статьям 1 и 10 Семейного кодекса РФ, юридическую силу имеет только тот союз, который зарегистрирован в ЗАГСе.
Если у вас нет штампа в паспорте, на вас не распространяется режим совместной собственности. Это значит, что правило «всё пополам» здесь не работает. Квартира принадлежит тому, кто записан в реестре (ЕГРН). А тот, кто просто «помогал платить», для закона — юридический призрак.
Главная несправедливость: Вы можете годами выбирать плитку в ванную, платить за ипотеку и водить ребенка в сад из этой квартиры, но при расставании вы рискуете услышать от судьи: «Вы просто по доброй воле помогали постороннему человеку».
2. Разбор: Урок стоимостью в 6 миллионов (Кейс Сергея Максютова)
Чтобы вы поняли, насколько всё серьезно, я разберу реальное дело, которое дошло до самой верхушки — Определение Верховного Суда РФ № 5-КГ20-29.
Был такой человек, Сергей Максютов. Он прожил с Натальей десять лет. Они «создавали базу» для будущей жизни. Наталья купила участок, а Сергей вложил в строительство дома на этом участке более 9 миллионов рублей (из которых 6 миллионов подтвердил чеками). Он был уверен: это наш общий дом!
Когда пара разошлась, Сергей попытался вернуть свои деньги как «неосновательное обогащение». Знаете, что ответил Верховный Суд?
Деньги не вернут.
Суд сослался на пункт 4 статьи 1109 Гражданского кодекса РФ. Логика убийственная: раз вы не муж и жена, и у вас нет письменного договора о том, что вы создаете общую собственность, значит, вы платили добровольно и безвозмездно.
Суд прямо сказал: Сергей знал, что у него нет обязательств перед Натальей, но всё равно давал деньги. Значит, это — подарок. А подарки назад не забирают. 10 лет жизни и 6 миллионов рублей превратились в пыль, потому что Сергей верил в «любовь», а не в Гражданский кодекс.
3. Созаемщик — не значит собственник
Многие мои клиенты совершают фатальную ошибку, думая: «Мы же оба записаны в кредитном договоре как созаемщики, значит, квартира общая».
Это ловушка. Статус созаемщика означает только одно — вы оба по уши должны банку. Если ваш партнер перестанет платить, банк придет к вам и вытрясет всё до копейки. Но право на саму квартиру это автоматически не дает.
Таблица для наглядности:
Как «заземлить» любовь документами: стратегия защиты агентства «ДФ»
Многие пары говорят мне: «Евгений Анатольевич, ну как мы будем делить доли? Это же недоверие! Мы же планируем прожить всю жизнь вместе».
Я на это отвечаю так: Хороший договор не разрушает любовь, он бережет ваши нервы и деньги, когда чувства дают трещину. В моей практике в «ДФ» самые горькие слезы проливают те, кто «просто доверял».
Если вы решили брать ипотеку без штампа в паспорте, у вас есть только один путь — оформлять квартиру в общую долевую собственность. Не на одного «основного заемщика», а на обоих.
1. Золотое правило первоначального взноса
Ваш первый шаг к безопасности — зафиксировать, кто сколько вложил на старте. Согласно материалам, которые мы в «ДФ» используем в судах, вы должны доказать не просто «наличие денег», а факт их вложения в конкретную квартиру.
- Как делать нельзя. Снять наличные со своего счета и отдать партнеру, чтобы он внес их в кассу. В суде это будет выглядеть как «он внес свои деньги», а вы просто мимо проходили.
- Как делать нужно. Переводите деньги безналом со своего личного счета на счет продавца или застройщика с четким назначением платежа: «Оплата доли по договору...».
Если это были деньги от продажи вашей добрачной комнаты или подарок родителей — сохраните договор дарения денежных средств. Это ваш железный аргумент.
2. Созаемщик vs Собственник: не путайте теплое с мягким
Статус созаемщика дает вам только обязанности перед банком, но не права на стены.
Стратегия агентства «ДФ»: При оформлении ипотечного договора мы настаиваем, чтобы доли в праве собственности были прописаны пропорционально вашему вкладу.
Статус созаемщика дает вам только обязанности перед банком, но не права на стены.
Стратегия агентства «ДФ»: При оформлении ипотечного договора мы настаиваем, чтобы доли в праве собственности были прописаны пропорционально вашему вкладу.
- Вы дали 70% на первый взнос и будете платить 60% ежемесячно? Ваша доля в ЕГРН должна быть 65%, а не «как-нибудь потом разберемся».
- Помните! Банк может не сразу согласиться на выделение долей «не-супругам». В таком случае мы в «ДФ» помогаем составить дополнительное соглашение между партнерами о порядке пользования и будущем разделе.
3. Ежемесячные платежи: «тихая» ловушка
Даже если вы оформили доли 50/50, но ипотека списывается с карты вашего партнера, а вы просто «скидываете ему свою часть» или покупаете продукты на всю семью — у вас проблемы.
В суде по делу Максютова (№ 5-КГ20-29) Верховный Суд ясно дал понять: если вы платите за чужое (или общее, но оформленное на другого) имущество без договора — вы занимаетесь благотворительностью.
Евгений Осинцев рекомендует:
Платите свою часть ипотеки самостоятельно. Со своего счета, со своего банковского приложения. В назначении платежа пишите: «Погашение задолженности по кредитному договору №... за ФИО». Только так через 5-10 лет вы сможете доказать в суде, что не просто «жили рядом», а реально несли бремя содержания имущества.
4. Ремонт: как не «закопать» деньги в чужие стены
В деле Максютова фигурировали 9 миллионов, потраченных на стройку. Суд их не вернул, потому что не было соглашения о создании общей собственности.
Если вы затеяли ремонт в ипотечной квартире сожителя:
- Составьте простую письменную бумагу: «Мы, Иван и Мария, договорились совместно вложиться в ремонт квартиры №... с целью признания за Иваном доли в праве собственности пропорционально затратам».
- Храните все чеки, где указана ваша фамилия как покупателя.
- Оплачивайте работу мастеров только со своей карты.
Без этого ваш новый ламинат и итальянская плитка юридически станут «безвозмездным улучшением» чужой недвижимости.
Блок №3. Разрыв отношений: три сценария раздела «ипотечного узла»
Когда ко мне приходят на консультацию после расставания, я сразу говорю: «Забудьте про Семейный кодекс. Мы сейчас в зоне действия правил банка и сурового Гражданского кодекса».
У вас есть три пути, и только один из них — по-настоящему чистый.
Сценарий 1. «Мирный выход»: Совместная продажа
Это самый простой и разумный вариант, который мы в «ДФ» всегда стараемся дожать на переговорах.
У вас есть три пути, и только один из них — по-настоящему чистый.
Сценарий 1. «Мирный выход»: Совместная продажа
Это самый простой и разумный вариант, который мы в «ДФ» всегда стараемся дожать на переговорах.
- Как это работает? Вы находите покупателя, банк дает добро на сделку. Из вырученных денег полностью гасится ипотека, а «сдача» делится между вами.
- Главный подвох. Если вы не зафиксировали доли в ЕГРН заранее, то юридически все деньги со сделки получит тот, на кого оформлена квартира. Второй партнер снова оказывается в положении просителя.
- Совет Осинцева Евгения Анатольевича: прежде чем выставлять квартиру на продажу, подпишите у нотариуса соглашение о распределении денег после сделки. Иначе вы рискуете продать жилье и не увидеть ни копейки от своей доли.
Сценарий 2. «Остаюсь один»: Выкуп доли
Один из партнеров хочет остаться в квартире, а второй — получить деньги и забыть всё как страшный сон.
Один из партнеров хочет остаться в квартире, а второй — получить деньги и забыть всё как страшный сон.
- Проблема. Вы не можете просто договориться между собой «я тебе дам миллион, а ты уходи». Ипотека — это трехсторонний договор. Банк должен разрешить вывести одного из вас из состава заемщиков.
- Реальность. Банки неохотно идут на это. Для них два заемщика лучше, чем один. Если у того, кто остается, зарплата «не дотягивает», банк просто запретит сделку.
- Что делаем мы? В агентстве «ДФ» мы помогаем подготовить пакет документов для банка, чтобы доказать платежеспособность остающегося партнера, или предлагаем банку замену созаемщика (например, на нового платежеспособного родственника).
Сценарий 3. «Судебная война»: Самый сложный путь
Если договориться не удалось, вы идете в суд. И здесь я снова возвращаю вас к «ледяному душу» — Делу Максютова (№ 5-КГ20-29).
Если квартира оформлена на вашего партнера, а вы просто «созаемщик без доли», ваши шансы в суде стремятся к нулю.
Если договориться не удалось, вы идете в суд. И здесь я снова возвращаю вас к «ледяному душу» — Делу Максютова (№ 5-КГ20-29).
Если квартира оформлена на вашего партнера, а вы просто «созаемщик без доли», ваши шансы в суде стремятся к нулю.
- Ловушка. Вы будете кричать в суде: «Я платил за нее пять лет!». Судья посмотрит на статью 1109 ГК РФ и ответит: «Вы знали, что квартира не ваша? Знали. Обязательств перед партнером у вас не было? Не было. Значит, ваши платежи — это дар или благотворительность».
- Результат. Квартира остается у партнера, а вы остаетесь с пустыми карманами.
Важный нюанс из практики «ДФ»: если один из созаемщиков (сожителей) перестает платить свою часть ипотеки, второй обязан платить за двоих. Банку всё равно, что вы расстались. Если вы накопите долги, банк просто заберет квартиру с торгов.
Что делать. Платите за партнера, но сохраняйте все квитанции. Позже мы в «ДФ» сможем взыскать эти деньги с него как неосновательное обогащение, но только те суммы, которые вы внесли после официального разрыва отношений и только если вы сможете доказать, что эти деньги были именно в долг.
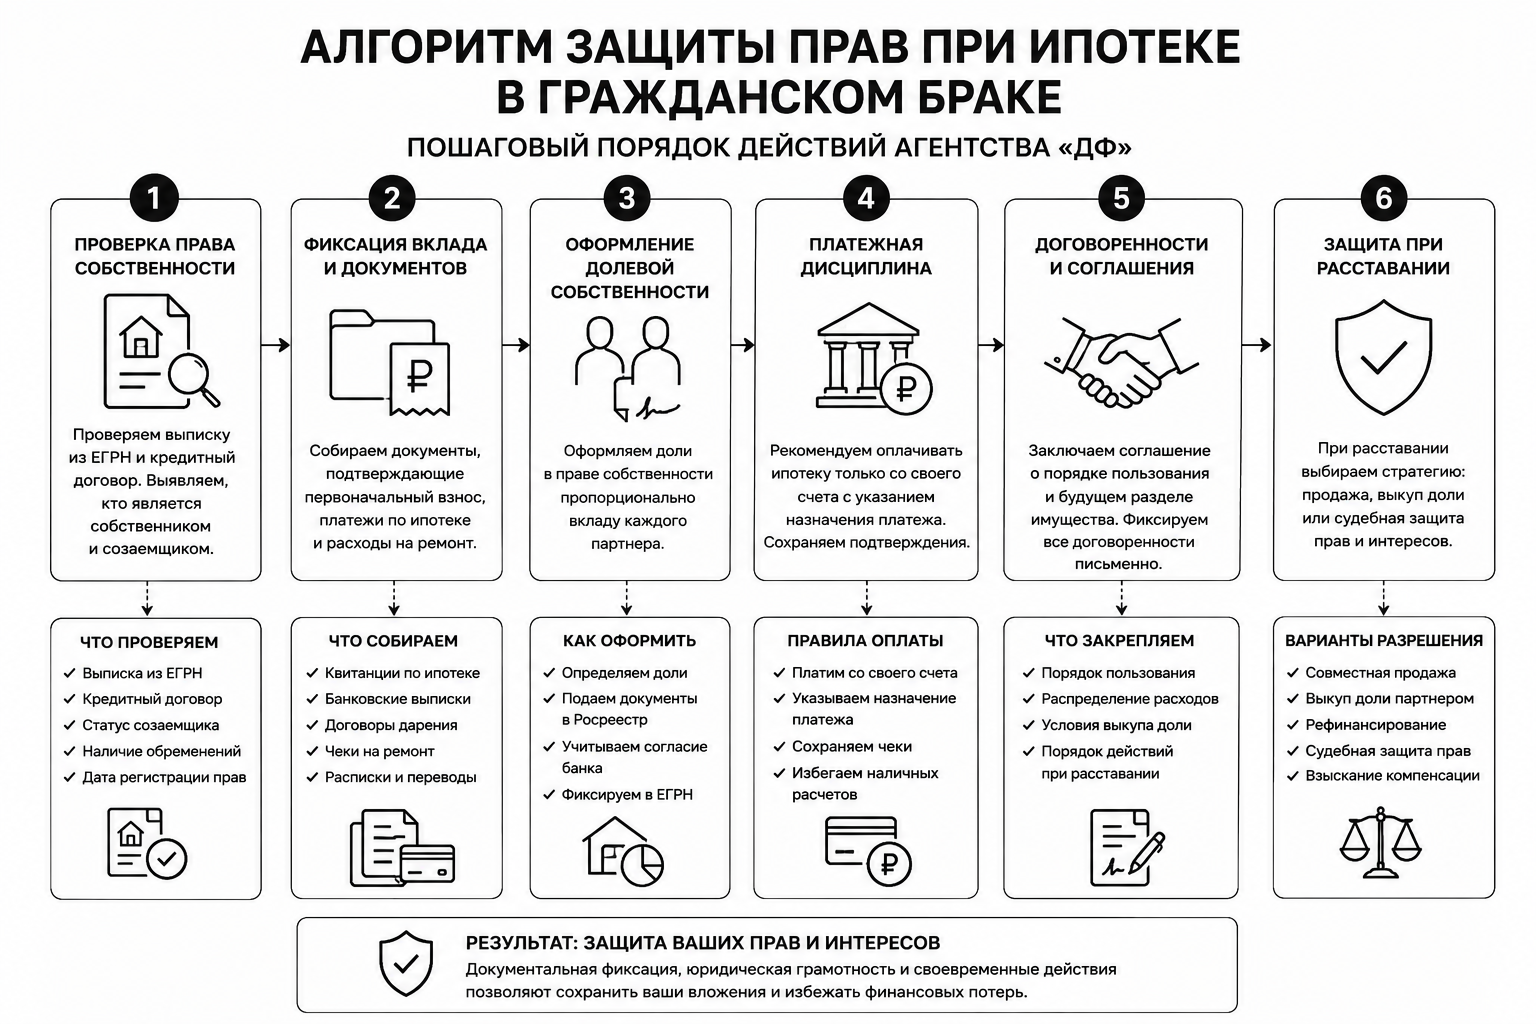
Блок №4. Инструкция «ДФ»: как не остаться с пустыми карманами (Чек-лист)
Автор: Осинцев Евгений Анатольевич, руководитель юридического агентства ДФ
Дата: 25.05.2026
Уникальность: 80%
Воды: 31.88 %
Академ. тошнота: 0.98 %
Классич. тошнота: 4.36 %
Заспамленность: 36.66 %
#Гражданский_Брак
#Ипотека
#Раздел_Имущества
#Сожительство
#Юрист_Екатеринбург
#Агентство_ДФ
#Созаемщик
#Собственник
#Неосновательное_Обогащение
#ЕГРН
#Первоначальный_Взнос
#Право_Собственности
#Семейные_Споры
Отзывы
Часто задаваемые вопросы (FAQ)
Распространяется ли режим совместной собственности на пары в «гражданском браке»?
Нет. Согласно статьям 1 и 10 Семейного кодекса РФ, юридическую силу имеет только брак, зарегистрированный в ЗАГСе. Без штампа в паспорте правило «всё пополам» не действует — квартира принадлежит тому, кто записан собственником в ЕГРН, независимо от того, кто фактически платил ипотеку и вкладывался в жильё.
Можно ли вернуть деньги, вложенные в строительство или покупку жилья партнёра, как неосновательное обогащение?
Как правило, нет. В деле, дошедшем до Верховного Суда РФ (Определение № 5-КГ20-29), мужчина вложил в строительство дома партнёрши более 9 миллионов рублей, из которых 6 миллионов подтвердил чеками, но добиться возврата не смог. Суд сослался на пункт 4 статьи 1109 ГК РФ: раз стороны не состояли в браке и не заключали письменного соглашения о создании общей собственности, платежи признаются добровольными и безвозмездными — то есть фактически дарением, которое обратно не истребуется.
Если оба партнёра указаны созаемщиками по ипотеке, значит ли это, что квартира общая?
Нет, это распространённое заблуждение. Статус созаемщика означает только солидарную обязанность обоих перед банком по возврату кредита — если один перестанет платить, банк потребует деньги со второго. Но право собственности на квартиру созаемщику автоматически не даёт: оно определяется исключительно записью в ЕГРН.
Как правильно вносить деньги за первоначальный взнос, чтобы потом доказать свою долю?
Переводить средства нужно безналичным способом напрямую со своего личного счёта на счёт продавца или застройщика с чётким назначением платежа, например: «Оплата доли по договору №...». Передача наличных партнёру, чтобы он сам внёс их в кассу, в суде будет выглядеть так, будто деньги внёс именно он. Если источником средств была продажа личного имущества или подарок от родственников, стоит дополнительно сохранить документы, подтверждающие происхождение денег.
Как правильно платить ежемесячные взносы по ипотеке, чтобы это учитывалось в суде?
Платить свою часть нужно самостоятельно, со своего счёта, с указанием в назначении платежа конкретного кредитного договора и фамилии заёмщика (например: «Погашение задолженности по кредитному договору №... за ФИО»). Передача денег партнёру наличными или неформальные «складчины» на общие расходы не создают доказательной базы — как показало дело № 5-КГ20-29, суд расценивает такие платежи как безвозмездную помощь, а не как участие в приобретении имущества.
Как зафиксировать вложения в ремонт квартиры, которая оформлена на партнёра?
Необходимо заранее составить письменное соглашение о совместном вложении в ремонт с целью признания доли в праве собственности пропорционально понесённым затратам, сохранять все чеки с указанием своей фамилии в качестве покупателя и оплачивать работу мастеров только со своей банковской карты. Без такой фиксации вложения в ремонт юридически признаются безвозмездным улучшением чужой недвижимости и не подлежат компенсации при расставании.
Как лучше всего разделить ипотечную квартиру при расставании?
Есть три варианта: совместная продажа с разделом вырученных денег (самый простой способ, но безопасен только при заранее оформленных долях в ЕГРН или нотариальном соглашении о распределении средств), выкуп доли одним из партнёров (требует согласия банка на замену состава заёмщиков и подтверждения платёжеспособности остающегося), и судебное разбирательство — наименее перспективный путь для того, кто был лишь созаемщиком без доли в собственности, поскольку его платежи, скорее всего, будет признаны безвозмездной помощью по аналогии с делом № 5-КГ20-29.
Что делать, если после расставания приходится платить ипотеку за двоих?
Банку не важно, что отношения прекратились, — если один из созаемщиков перестаёт платить, второй обязан вносить платежи за двоих, иначе банк заберёт квартиру с торгов за накопленный долг. Чтобы впоследствии взыскать переплаченную за партнёра часть как неосновательное обогащение, нужно сохранять все квитанции об оплате и доказать, что эти суммы вносились именно в долг, причём такое взыскание возможно только по платежам, сделанным уже после официального прекращения отношений.